電子元器件銷售行情分析與預判
2024年以來,全球電子元器件市場在經(jīng)歷2022—2023年的深度去庫存周期后,逐步呈現(xiàn)結構性分化與溫和復蘇態(tài)勢。從銷售行情看,不同品類、不同應用領域的景氣度差異顯著,整體呈現(xiàn)“總體承壓、局部火熱、周期錯位”的特征。以下從銷售現(xiàn)狀、驅動因素、細分品類表現(xiàn)及未來預判幾個維度展開分析。
一、整體銷售現(xiàn)狀:溫和復蘇與結構性分化并存
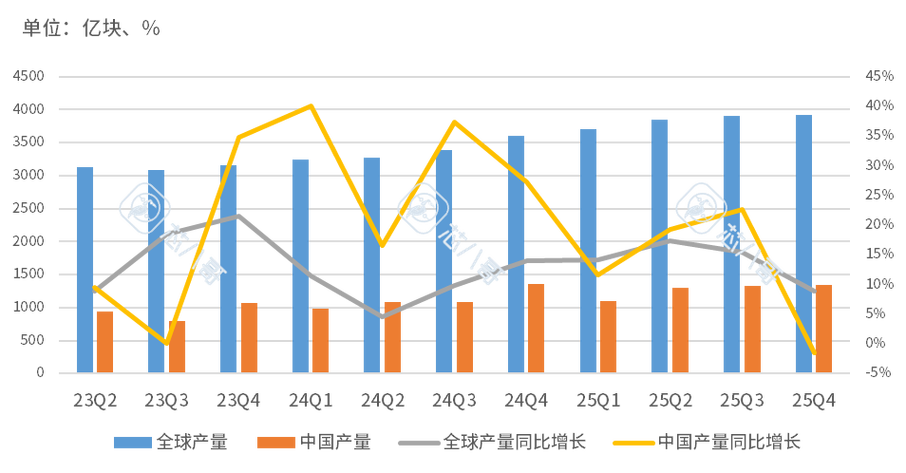
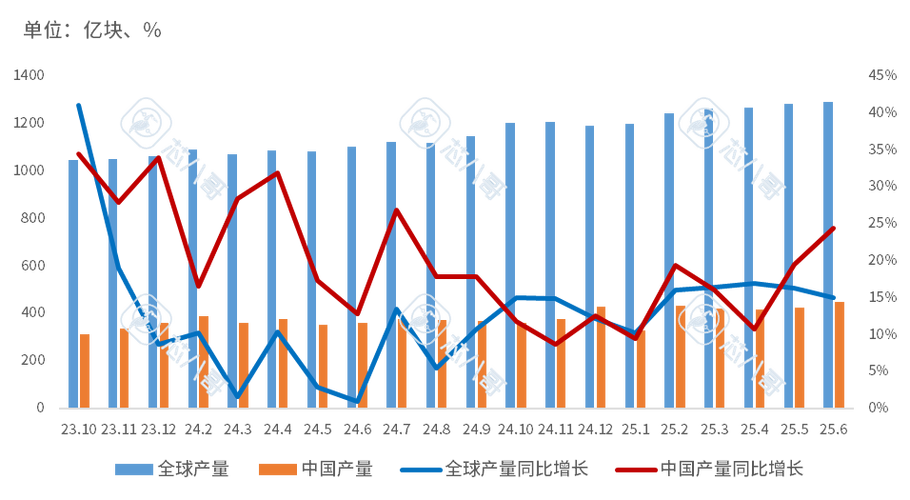
據(jù)行業(yè)公開數(shù)據(jù)及主要分銷商反饋,2024年上半年電子元器件整體銷售額同比小幅增長,但不同季度波動明顯。第一季度受傳統(tǒng)淡季及部分客戶觀望情緒影響,訂單能見度偏低;第二季度隨著消費電子新品備貨、汽車電子與AI基礎設施需求拉動,銷售環(huán)比改善。中國作為全球最大的元器件消費市場,本土銷售呈現(xiàn)“外需偏弱、內需結構性走強”的特點。
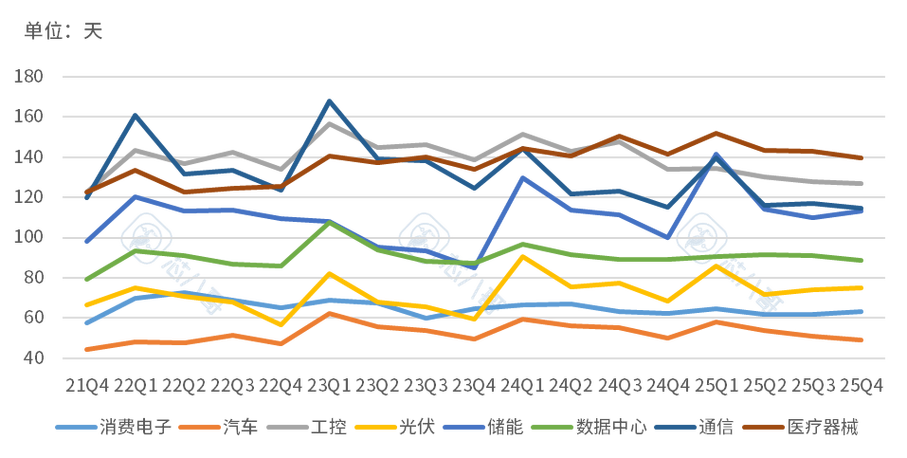
庫存方面,經(jīng)歷長達一年多的主動去庫存后,渠道庫存和原廠庫存逐步回歸健康水平,但部分通用類MCU、模擬芯片、分立器件仍存在一定庫存壓力。交期方面,除少數(shù)高端FPGA、車規(guī)級MCU、高壓MOSFET等仍維持較長交期外,大部分元器件交期已恢復至正常水平,部分品類甚至出現(xiàn)交期縮短、價格競爭加劇的局面。
二、影響銷售的核心驅動因素
- 下游需求分化。消費電子終端出貨量趨穩(wěn),換機周期拉長,但AI手機、AIPC、可穿戴設備等創(chuàng)新品類帶來增量。新能源汽車與智能駕駛滲透率持續(xù)提升,成為元器件銷售最確定的增長極。AI服務器、數(shù)據(jù)中心擴容帶動高端芯片、電源管理、光模塊及相關被動元件需求旺盛。工業(yè)與物聯(lián)網(wǎng)領域受宏觀投資節(jié)奏影響,復蘇偏慢。
- 供給端產(chǎn)能調整。代工廠產(chǎn)能利用率從低位回升,但成熟制程仍供過于求,價格戰(zhàn)延續(xù);先進制程與特色工藝產(chǎn)能相對緊張。原廠資本開支趨于謹慎,部分企業(yè)推遲擴產(chǎn),這為后續(xù)供需再平衡埋下伏筆。
- 地緣政治與供應鏈重構。出口管制、關稅政策及區(qū)域化采購趨勢促使客戶調整BOM與供應商名單,本土替代進程加速。國產(chǎn)元器件在消費、工業(yè)領域份額提升,但在高端車規(guī)、工業(yè)高可靠領域仍需突破。
- 價格走勢。整體價格穩(wěn)中偏弱。標準邏輯、通用模擬、低端被動元件價格觸底或小幅下行;高端功率器件、車規(guī)芯片、AI相關芯片價格相對堅挺。部分原廠通過控制出貨、調整產(chǎn)品組合來穩(wěn)定價格,但渠道競爭仍激烈。
三、重點細分品類銷售表現(xiàn)
- 集成電路:存儲芯片受AI與消費電子備貨拉動,價格與銷量明顯回升;處理器/控制器中,AI加速卡、服務器CPU需求強勁,而通用MCU仍處于去庫存尾聲。模擬芯片競爭激烈,國內廠商在電源管理、信號鏈領域以價換量,銷售額增長但利潤率承壓。
- 分立器件與功率半導體:SiC、GaN在新能源車與光伏逆變器中的滲透加快,銷售額高速增長;傳統(tǒng)MOSFET、二極管受工業(yè)需求疲軟影響,銷售平淡。
- 被動元件:MLCC、電阻、電感經(jīng)歷去庫存后,受益于手機、PC、服務器需求回暖,銷售環(huán)比改善,但價格仍在低位。高頻、高容、車規(guī)級產(chǎn)品表現(xiàn)優(yōu)于通用品。
- 連接器與繼電器:通信與汽車連接器需求穩(wěn)健,尤其是高壓連接器、高速背板連接器;通用繼電器受工業(yè)周期拖累,銷售偏弱。
- 傳感器:MEMS傳感器、圖像傳感器在汽車、安防、消費領域銷售增長,但中低端傳感器價格競爭加劇。
四、未來行情預判
短期(2024下半年至2025年初):預計電子元器件銷售將延續(xù)溫和復蘇,但節(jié)奏受宏觀預期和庫存擾動。消費電子旺季備貨、汽車“金九銀十”以及AI算力持續(xù)投入將支撐銷售環(huán)比走高。若終端需求不及預期,通用元器件可能再次面臨去庫存壓力,價格戰(zhàn)風險仍存。
中期(2025年):行業(yè)有望進入新一輪溫和上行周期。一方面,AI終端化、汽車電動化與智能化、工業(yè)數(shù)字化三大主線將帶動半導體含量持續(xù)提升;另一方面,經(jīng)過兩年產(chǎn)能出清,成熟制程供需有望改善,部分品類或出現(xiàn)結構性缺貨。銷售增長將更多來自價值量提升而非單純出貨量擴張。
長期趨勢:國產(chǎn)替代仍是本土銷售增長的重要邏輯。隨著國內晶圓代工、封測、EDA等環(huán)節(jié)能力增強,本土元器件在高端市場的份額將逐步擴大,但需警惕全球供應鏈政策風險與低價內卷對行業(yè)健康度的侵蝕。
五、銷售策略建議
對原廠與分銷商而言,應避免盲目擴產(chǎn)和過度降價,聚焦高增長賽道(汽車、AI、新能源)與高價值產(chǎn)品;加強庫存管理與需求預測,提升供應鏈韌性;深耕客戶Design-in,通過技術支持與方案服務增強黏性。對采購方而言,建議對長交期、高風險料號提前鎖單,對通用料號保持多源供應,并結合國產(chǎn)替代進行成本與技術評估。
2024—2025年電子元器件銷售將從“去庫存主導”轉向“需求與創(chuàng)新驅動”,行情在分化中逐步回暖。唯有精準把握結構性機會,才能在周期波動中實現(xiàn)穩(wěn)健增長。
如若轉載,請注明出處:http://m.0775114.com/product/2.html
更新時間:2026-10-15 01:50:34